车价越高,背后站的债主越多
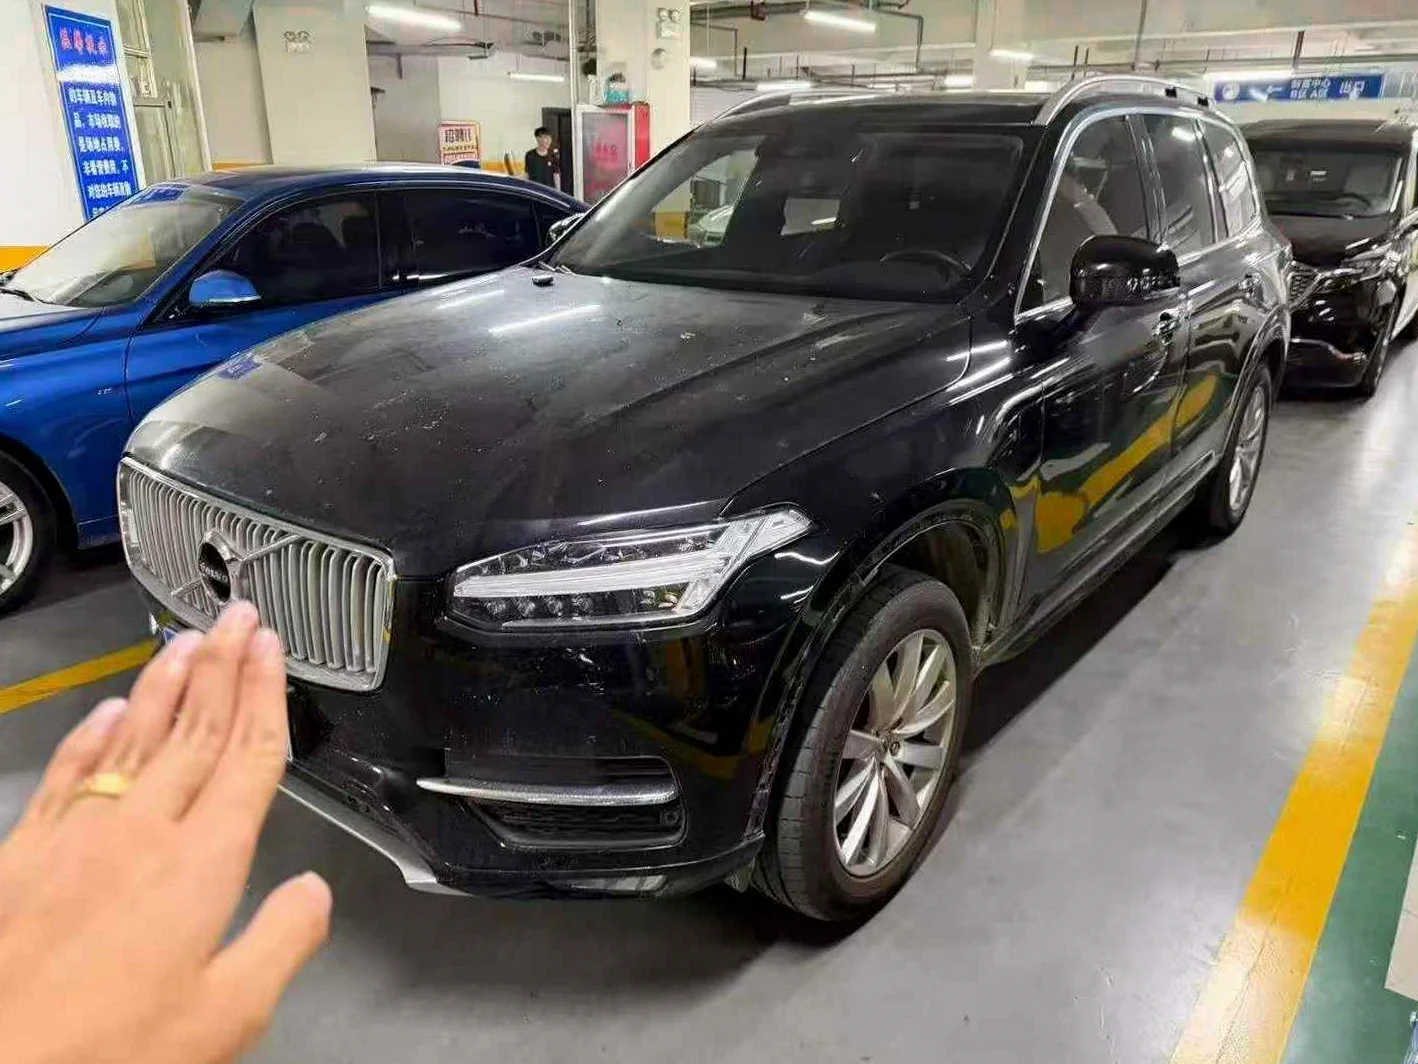
抵押车的定价逻辑和普通二手车不是一回事。二手车看车况、看年份,抵押车在车况之外还得减掉一层风险折价。车价越高,这层折价本该越大,可市面上不少高价位抵押车的报价反而贴着正常二手车走,中间差的那部分就是风险。原因不复杂,车越贵,原车主当初能撬动的借款就越多,民间抵押、二次抵押甚至三次抵押层层叠上去,一台车背后可能站着三四个债主,每个人手里都有合同和转账记录。按行规来说,报价超过二十万的抵押车,出手前得把债权链从源头倒查一遍,三件套(抵押合同、人车合影、转账记录)少一份都要打问号。说白了,贵的车不是不能碰,是要先弄清每一手债主之间到底是什么关系。
一台2016年的沃尔沃XC90抵押车,提车三个月被开走
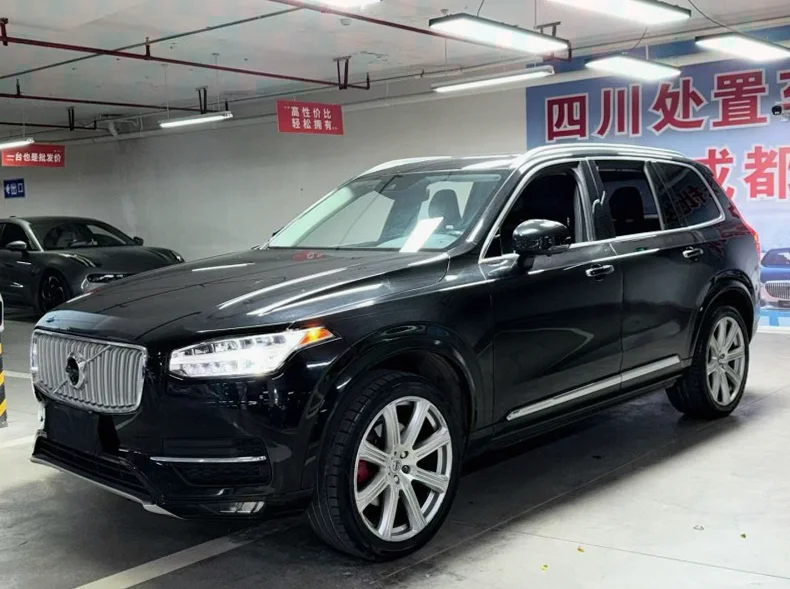
成都一位买家前年看中一台2016年的沃尔沃XC90,表显九万多公里,卖家报价21.8万,比同年份正常二手车便宜四万出头。对方拿得出大本结清的材料,也给了抵押合同和转账记录,只是转账记录上的金额和合同对不上,卖家解释成“分两次打的,另一笔单子找不到了”。这位买家觉得车况扎实、价格合适,签了债权转让协议把车提走。开到第三个月,车在小区地库不见了,物业监控显示有人拿钥匙直接开门开走。后来才查到,这台车2019年还有一笔民间抵押没解除,那位债主一直留着备用钥匙和GPS,等的就是车被转手之后复位。二十多万买回来的不是资产,是一段没理清的债权关系。
贵车不是不能买,是容错空间更小
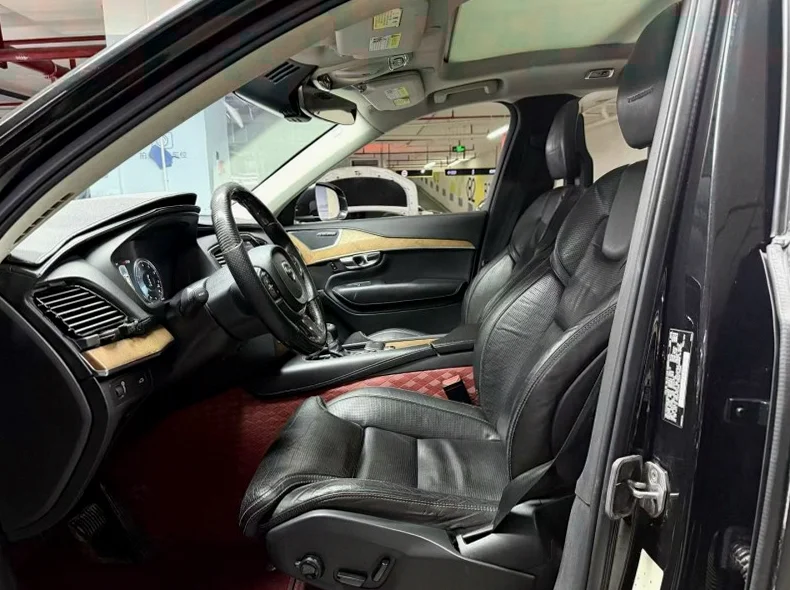
高价位抵押车真正的问题在于,出事损失的不是几千块定金,而是整台车的本金。做这行的都明白,十万以内的车债主少、关系简单,二十万以上的车往往牵扯多方,一环没查透就可能被取回。预算压在自己能承受的范围里,比什么话术都实在。
⚠️ 报价明显低于同年份市场价的高价车,多半是债权链上有没解开的口子,签协议前务必核对每一手转账凭证。
2026年沃尔沃XC90抵押车近 90 天市场行情
- 近 90 天沃尔沃XC90 车系在售/成交 9 台
- 近 90 天均价 6.63 万,价格区间 2.7 万 ~ 11.98 万
本站沃尔沃XC90近期在售/成交参考
| 年份 | 里程 | 售价 |
|---|---|---|
| 2018 年 | 12.7 万 km | 6.1 万 |
| 2018 年 | 12.5 万 km | 5 万 |
| 2022 年 | 6.8 万 km | 11.98 万 |
| 2017 年 | 14.9 万 km | 4.5 万 |
| 2015 年 | 17.1 万 km | 2.7 万 |