收车力度大的银行,先认清是哪几家
做抵押车这行,绕不开一个问题:这台车背后是哪家银行、哪家担保公司在盯着。按行业惯例,工商银行、农商银行、微众银行这三家的合作担保公司,收车动作是比较猛的,尤其是前两家,地方网点多、外包催收团队铺得开,车子一旦断供,找到车的速度往往比买家想象得快。近期还有个变化,威海蓝海银行像黑马一样在大量收车,量放得很急,做这行的都明白,这种突然放量的阶段最容易出现车主和买家都措手不及的情况。
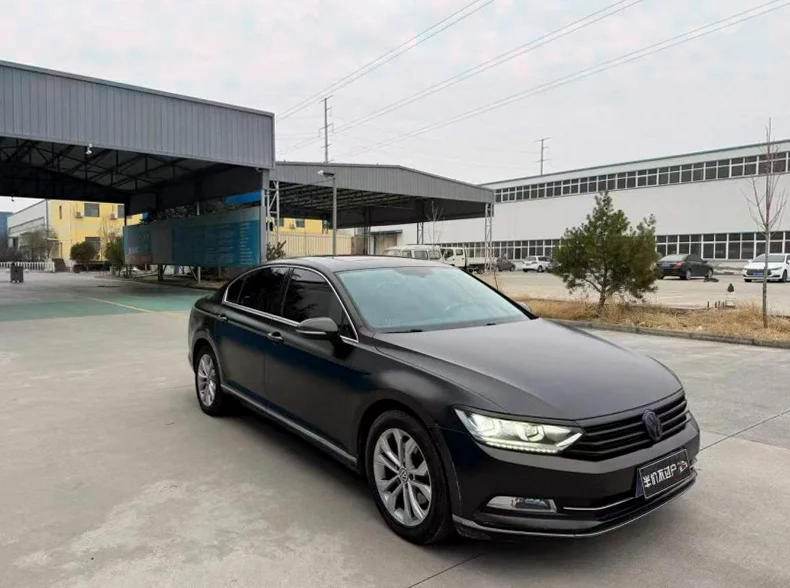
说白了,收车力度大不大,跟银行本身关系没那么直接,关键是它背后的担保公司有没有动力去追。担保公司替银行垫了款,车找不到,钱就砸自己手里,所以他们会盯着GPS、盯着保险记录、盯着年检地。买家如果只看了三件套(抵押合同、人车合影、转账记录)就觉得没问题,很容易忽略这一层。
一台2018年大众迈腾背户车的真实经历
去年11月,焦作一位买家看中一台2018年的大众迈腾,车况不错,表显七万多公里,报价比市面上低了两万多。卖家拿出的材料挺齐,大本复印件、结清证明、原车主身份证复印件都有,看着像全款带大本的车。这位买家当时也犹豫,找我这边一个做车商的朋友帮着看了看。
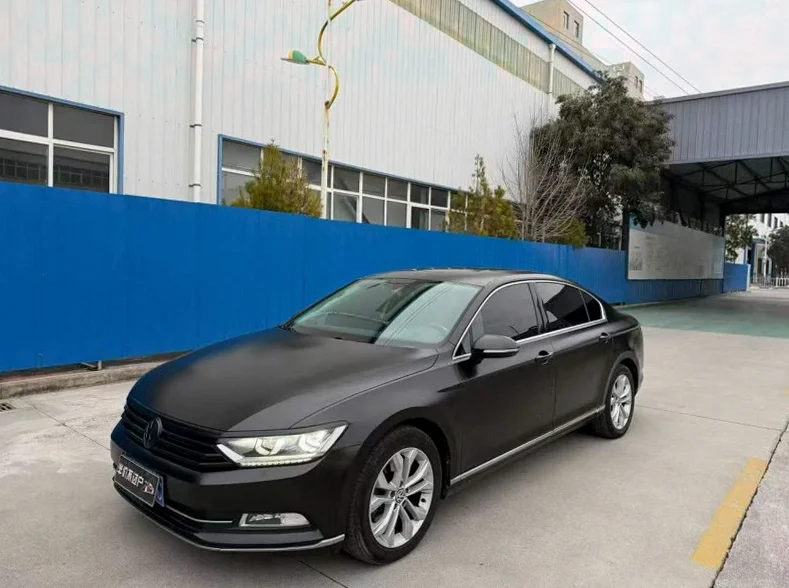
朋友翻材料的时候发现一个问题:结清证明上的贷款机构是外地一家农商银行,但车一直在焦作跑,中间还过了一次户。按行规来说,农商银行系统的合作担保公司对本地车源的追踪是很紧的,尤其是断供三个月内的车,GPS复位、上门找车的概率都不低。果不其然,这位买家提车回去第19天,车在小区楼下被拖走了,对方拿着担保公司的委托材料,手续看着很正规。后来才知道,这台迈腾原车主断供后一直没处理,车被当成民间抵押转手了两次,债权链早就断了。
⚠️ 提示:报价明显低于市场行情、材料只有复印件、结清证明和车辆所在地对不上的车源,收车风险普遍偏高,入手前务必核实债权链完整性。
买抵押车怎么避开高收车风险的车源
见过的案例都是,出问题的车不是材料造假就是债权链有断点。做抵押车判断,几件事要落到实地:
- 查清贷款机构是哪家银行,是不是工行、农商行、微众银行这类收车力度大的体系;
- 结清证明、大本、抵押合同三者信息要对得上,名字、车架号、时间都不能含糊;
- 确认车辆当前是否处于查封车状态,法院冻结的车再便宜也不能碰;
- 找懂行的师傅做一次全车GPS排查,残留定位器是收车的前置条件。
说到底,抵押车能不能买,不看价格看债权。银行和担保公司的收车力度只是外部条件,材料真实、链条清楚,才是买家真正能握住的东西。
2026年大众迈腾抵押车近 90 天市场行情
- 近 90 天大众迈腾 车系在售/成交 43 台
- 近 90 天均价 4.51 万,价格区间 1.5 万 ~ 18.99 万
本站大众迈腾近期在售/成交参考
| 年份 | 里程 | 售价 |
|---|---|---|
| 2018 年 | 12.3 万 km | 3.9 万 |
| 2019 年 | 11.1 万 km | 3.8 万 |
| 2023 年 | 4.9 万 km | 4.4 万 |
| 2016 年 | 16.1 万 km | 1.5 万 |
| 2023 年 | 4.5 万 km | 4.9 万 |
