抵押车的风险,多半出在债权链上
抵押车便宜,差价对应的就是那份没结清的债务。债权链清不清楚,比车况本身更要紧。一台车可能先押给银行,再质押给私人,又被转手几次,每过一道手就留一份合同。行内说的三件套——抵押合同、人车合影、转账记录,用途就是还原这条链,看金额和时间能不能对上。说白了,三件套对得上的车,后面扯皮的概率低不少。
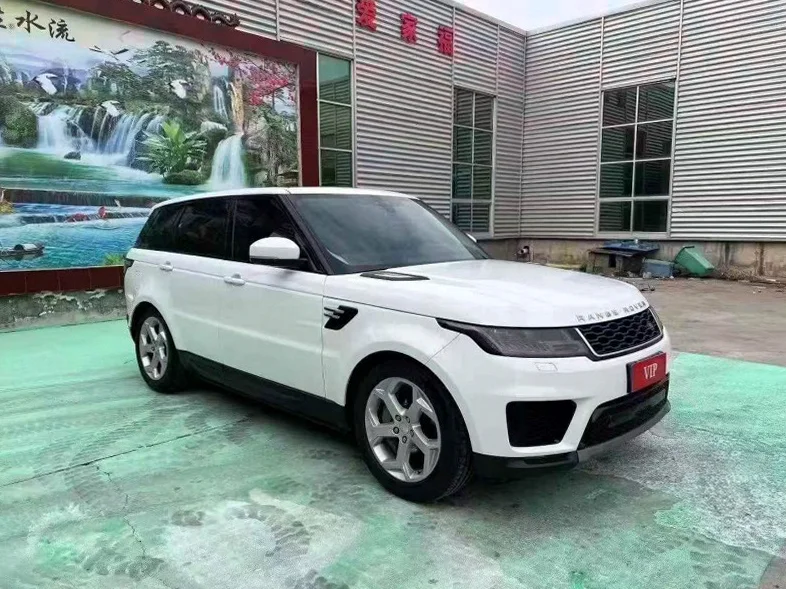
查的时候盯两件事:一是原车主贷款还到什么程度,还了大半、只剩几万块的车,债权方和原车主都没多少动力为这点钱折腾;二是债权方是谁,银行和正规金融公司追债走的是诉讼、执行那套程序,通常不会派人满街找车,民间抵押、二押、断供车、查封车就不好说。按行规来说,前一类车源的价格贵一点,但睡得着觉。
青岛那台2021年路虎揽胜运动抵押车
去年十月,青岛一位买家看中一台2021年的路虎揽胜运动,表显四万二千公里,报价比同年份行情低了将近二十万。车况看着不错,卖家催得急。老实讲,这个差价摆在面前,多数人第一反应是捡着了。
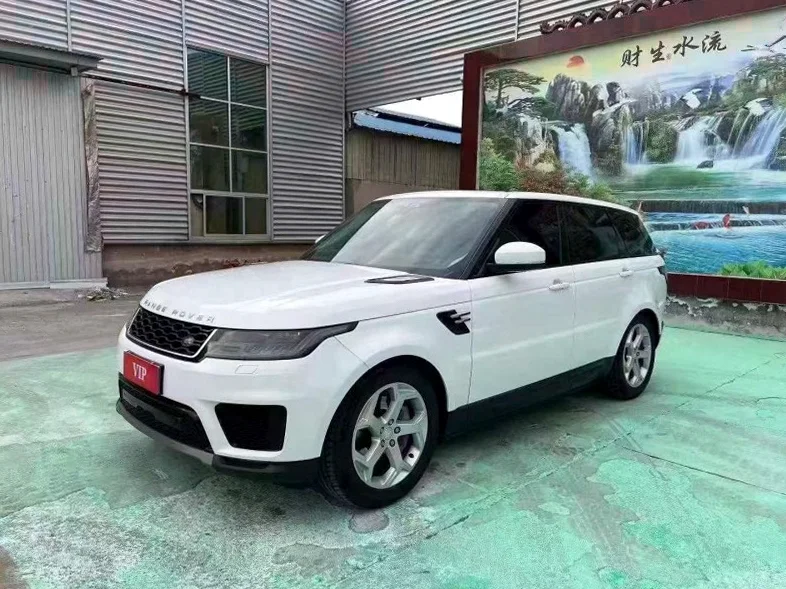
他多问了一句债权情况,问题就出来了:抵押合同是民间二押,转账记录是私人账户对私人账户,金额只有十二万,而大本还押在银行,原车主那边还欠着三十多万没结清。三件套凑不齐,链条断在中间。他最后没接手,转头找了一台原车主贷款只剩三万多、债权方是股份制银行的车,价格高出六万,手续齐整。
⚠️ 大本在银行、合同却是民间二押的车,债权顺序容易打架,价格再低也值得缓一缓。
先看债权,再谈价格
买抵押车,顺序别弄反:先查债务历史和债权方,再谈价钱。剩余债务少、债权方是银行或持牌金融公司的车,优先考虑;链条含糊的车源,便宜多少都不值得接。
2026年路虎揽胜运动抵押车近 90 天市场行情
- 近 90 天路虎揽胜运动 车系在售/成交 32 台
- 近 90 天均价 12.84 万,价格区间 3.4 万 ~ 100.8 万
本站路虎揽胜运动近期在售/成交参考
| 年份 | 里程 | 售价 |
|---|---|---|
| 2022 年 | 6.7 万 km | 14.8 万 |
| 2015 年 | 18.1 万 km | 8.6 万 |
| 2019 年 | 11.5 万 km | 11.5 万 |
| 2018 年 | 12.7 万 km | 9.9 万 |
| 2019 年 | 11.5 万 km | 12.5 万 |
