被忽略的风险:收车的是贷款公司,不是原车主
抵押车市场里流传最广的担心,是原车主拿备用钥匙把车偷回去。真要说,这种事属于盗窃,报警就能立案,反而是最容易处理的一种。按行业惯例,真正让买家栽跟头的是另一件事:这台车背后的贷款可能根本没结清。车主一旦断供,贷款公司会循着合同和定位来找车、收车,买家手上那套三件套挡不住。
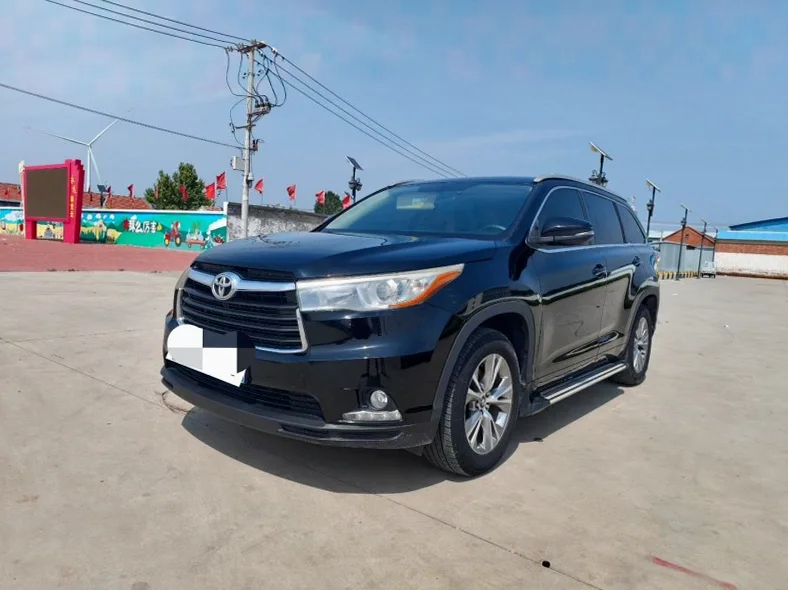
一台2018年汉兰达的遭遇
石家庄有位买家在2021年秋天看上一台2018年的丰田汉兰达债权车,表显里程六万多公里,成交价十三万出头,比同年份的正常二手车便宜将近五万。卖方拿得出抵押合同、人车合影和转账记录,看着像一条完整的民间抵押债权链。车开回去九个月,某天早上停在小区门口的车不见了。后来才查清楚,原车主当初只还了十一期贷款就断供,银行把债权转给了催收方,那台车上还留着一个没拆干净的GPS。催收方按定位找到车,凭抵押登记和结清权把车拖走。买家手里只有一张转押协议,官司打了大半年,钱没要回来。
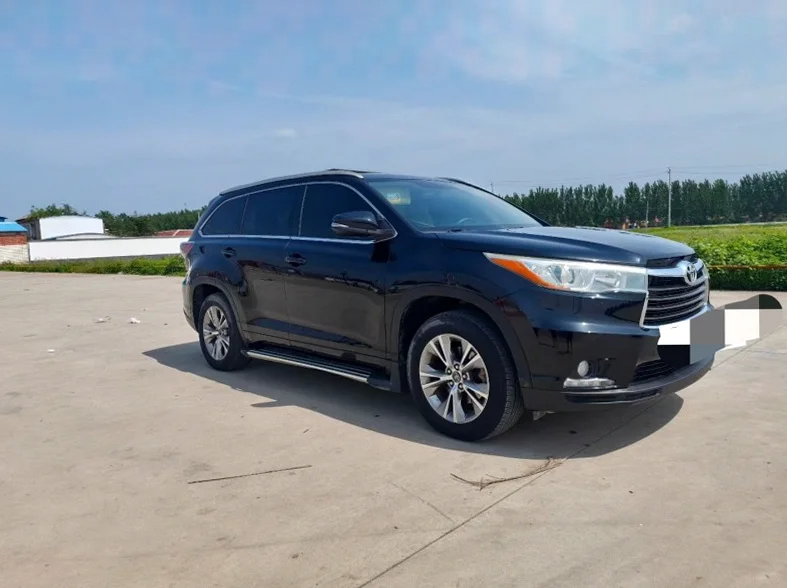
⚠️ 车辆被贷款机构依约收回,通常被认定为民事纠纷,现场报警也很难当场把车要回。事前查债权,比事后维权省力得多。
买抵押车,先查债权再谈车况
做这行的都明白,一台抵押车能不能碰,看的不是漆面和内饰,而是它离银行还有多远。简单讲,便宜出来的那几万块,往往就是还没还完的贷款。
- 要大本结清或结清证明。只有抵押合同、没有结清材料的,本质上是替别人背债。
- 查登记状态。查封车直接放弃,别信过几天就解封的说法。
- 交车前做全车GPS排查,别只扫OBD接口,座椅、保险杠内侧、后备箱夹层都要看。
价格低得离谱的车,先假设它有没结清的贷款,再去一条条排除。核实过的债权链,才是这台车真正值钱的部分。
2026年丰田汉兰达抵押车近 90 天市场行情
- 近 90 天丰田汉兰达 车系在售/成交 25 台
- 近 90 天均价 8.03 万,价格区间 1.8 万 ~ 27 万
本站丰田汉兰达近期在售/成交参考
| 年份 | 里程 | 售价 |
|---|---|---|
| 2014 年 | 19.4 万 km | 2.4 万 |
| 2012 年 | 22.9 万 km | 1.98 万 |
| 2014 年 | 19.5 万 km | 2.5 万 |
| 2016 年 | 16.5 万 km | 4.9 万 |
| 2019 年 | 11.5 万 km | 5.9 万 |
