小贷车的两个破绽:大本和抵押方名称
抵押车圈里说的小贷车,指的不是某个品牌,而是债权来源——车主把车押给了非银行的小额贷款机构或融资租赁公司,钱没还上,车被转手。按行规来说,判断这类车不用拆车找GPS,翻一翻手续就能看出七八分。
一处看机动车登记证书,也就是常说的大本。全款带大本的车,大本在车主或债权人手里,抵押状态查得清清楚楚;小贷车常见的状态是车在、大本不在,或者大本押在机构那边没解押。卖家只给行驶证、身份证复印件和一份抵押合同,大本推说在总部、在银行、过几天寄,这种情况多半有问题。
另一处看大本上的抵押方名称。正规银行车贷,那一栏写的是某某银行某某支行;如果写的是“××融资租赁有限公司”“××网络科技有限公司”“××信息服务有限公司”,基本可以归到小贷车一类。这类机构放款快、门槛低,车主断供后被收车的比例不低,债权几经转手,链条容易断。
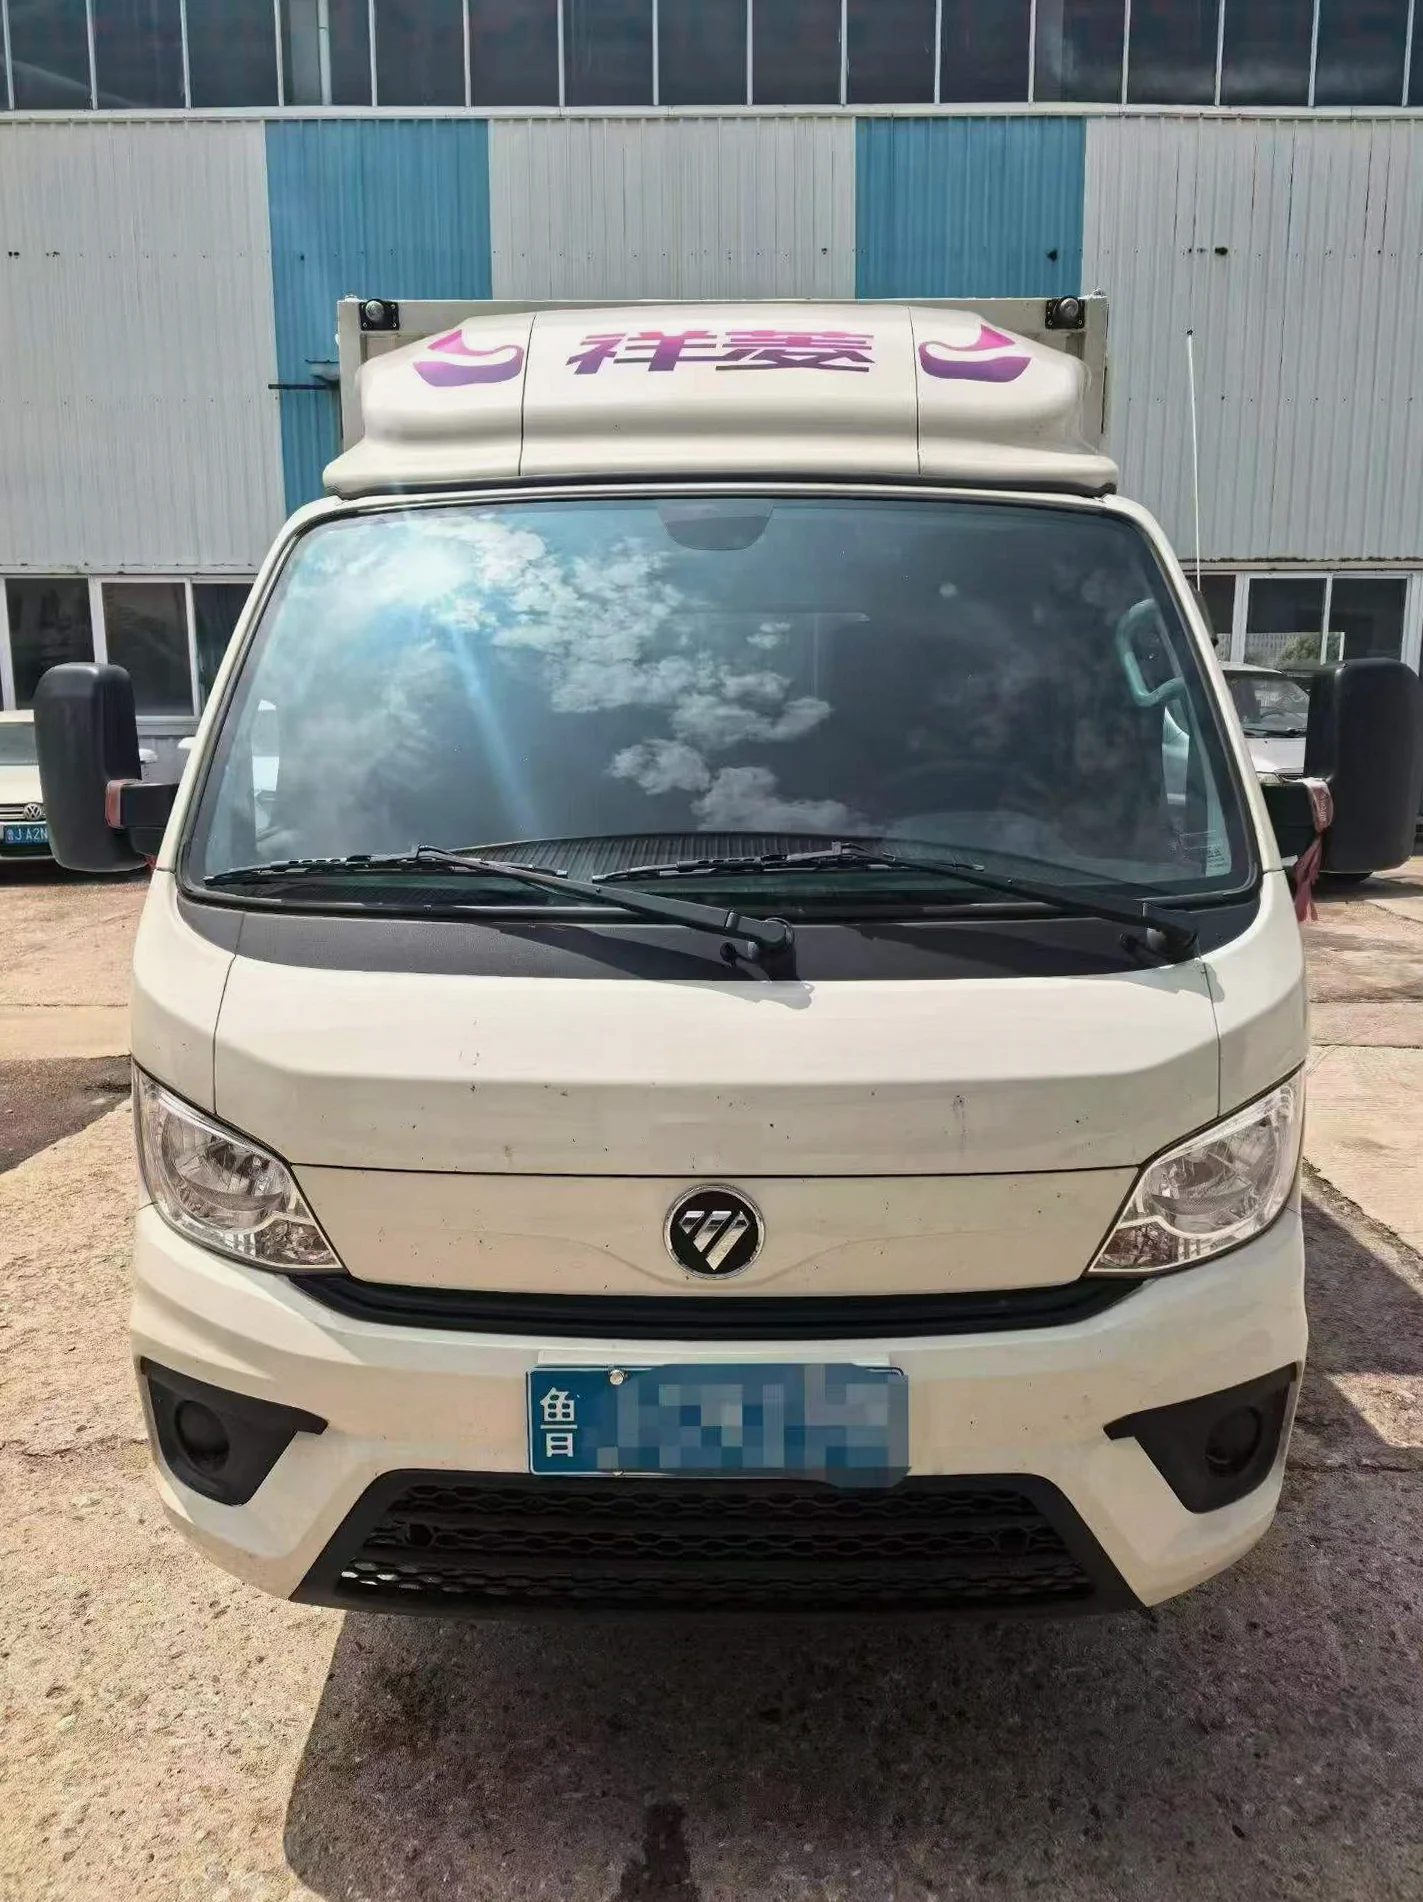
烟台一台2025年的福田祥菱,大本迟迟拿不出来
有位买家在烟台看一台2025年的货车福田祥菱债权转让车,车况很新,表显一万八千公里,报价比同款低了将近两万。卖家说车是抵账来的,三件套齐全,就是大本在“公司那边”。买家留了个心眼,要了车架号去查,登记证书上的抵押方是一家融资租赁公司,抵押状态还没解除。
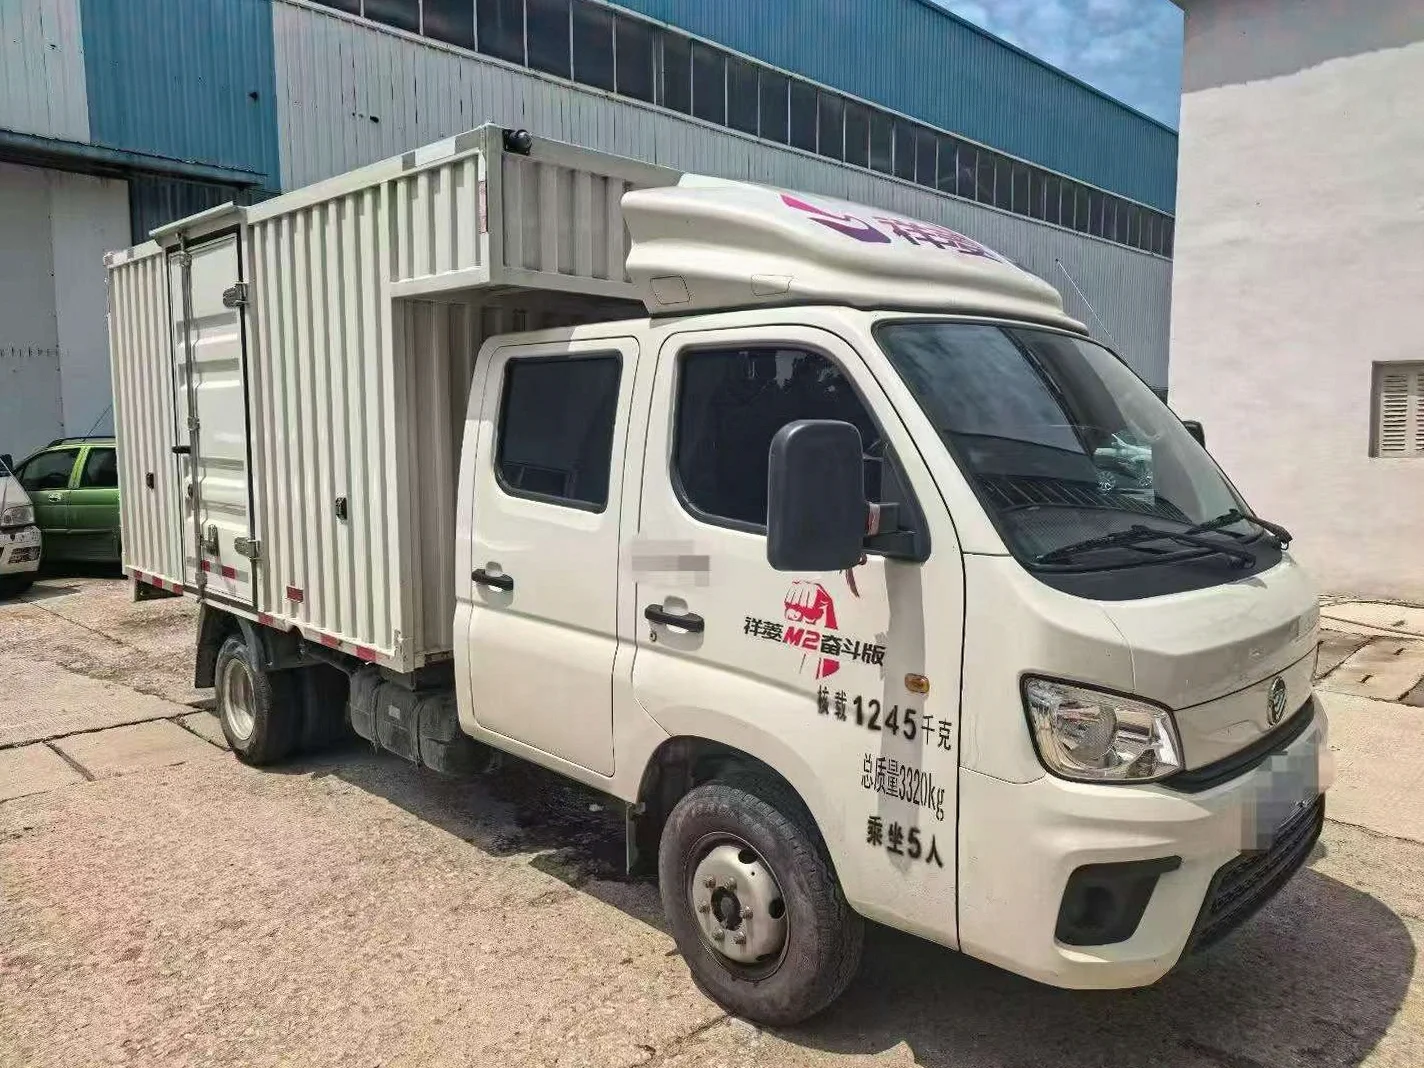
再往下问,卖家才承认原车主跑运输,通过融资租赁分期买的车,还了不到一半就断供,车被收回来后又转了几手。说白了,这台车拿得出手的只有抵押合同、人车合影、转账记录,再加一份说不清来路的债权转让协议。买家最后没要,理由很简单:大本拿不回来,车就过不了户,将来原车主一旦被起诉,车可能被当成查封车处理。
查手续比看车况更要紧
⚠️ 没有大本、抵押方又是非银行机构的车,下手前把债权链条问到底,问不清就换一台。
老实讲,小贷车不是不能碰,价格合适、债权链干净、三件套对得上,有人专门做这类车。怕的是拿全款带大本的价格,买回一台没有大本的小贷车。
2026年货车抵押车近 90 天市场行情
- 近 90 天货车 品牌在售/成交 104 台
- 近 90 天均价 4.12 万,价格区间 1.5 万 ~ 23.5 万
本站货车福田祥菱近期在售/成交参考
| 年份 | 里程 | 售价 |
|---|---|---|
| 2024 年 | 3.5 万 km | 2.8 万 |
| 2025 年 | 1.7 万 km | 4.5 万 |
| 2026 年 | 0.5 万 km | 3.8 万 |
| 2025 年 | 1.6 万 km | 4.1 万 |
| 2026 年 | 0.5 万 km | 3.99 万 |
