原车主是什么人,比车况更值得先摸清
抵押车丢不丢,很多时候在成交那天就定了。车况能修,手续能补,唯独原车主留下的债务关系,事后基本没办法处理干净。一位买家在菏泽看中一台2019年的大众宝来背户车,表显8.6万公里,7.2万成交,当时三件套齐全,抵押合同、人车合影、转账记录一样不少。
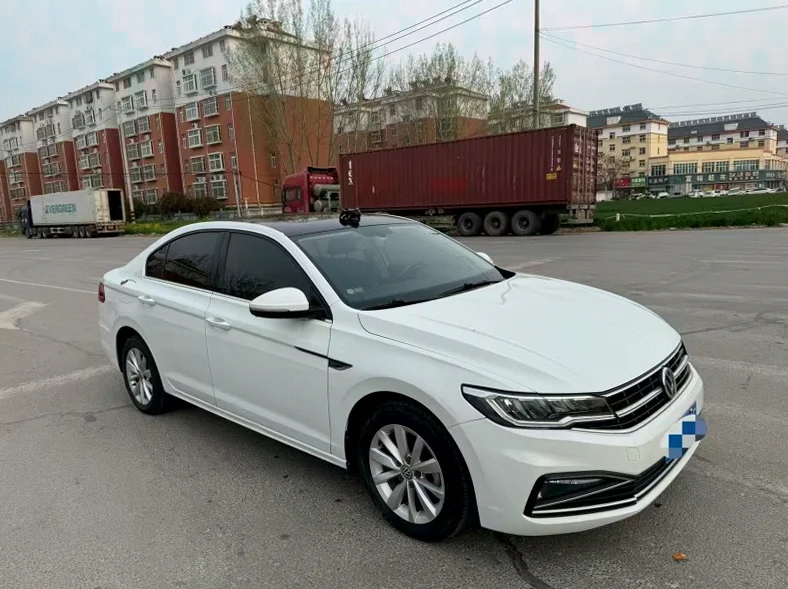
他默认手续齐就等于安全,没去问原车主是做什么的、欠了多少人的钱。车开了不到5个月,一天早上停在小区门外,中午出来就没了。调监控发现是几个人用备用钥匙开走的,派出所一查,原车主同期还有几笔民间抵押没结清,这台车早被另一拨债主盯着,卖车不过是拖时间的一步。
按行规来说,买抵押车前先看人,再看车。原车主本身负债缠身、名下车辆反复倒手,这台车被原车主或债主找回去的概率就高得多。能问到的工作单位、常住地、过往交易记录,都值得花半天核实一遍。
查保险记录,是防二压最省事的一步
车有没有被重复抵押,最直接的线索在保险记录里。交强险和商业险的投保人、被保人、批改时间都是留痕的,一台车短期内投保人反复变更,或者冒出与原车主毫无关系的陌生名字,说明经手的人不止一道,很可能存在二压——同一台车向两个以上债权人借钱,后一位债主也在找车。
车商和“青收”这一环要单独掂量。这类渠道收车来源杂,有些车在几个车商之间转过手,每转一次就多一层讲不清的债权。老实讲,同一台车报价明显低于行情、又催着当天交车过户的,多半有原因。
⚠️ 假手续的车碰不得。行驶证、登记证、抵押合同对不上号,或者大本信息与实车不符,这类车一旦出事,买家既拿不回钱,还可能被卷进纠纷。
三件事做到位,风险就降下来了
说白了,降低抵押车丢失风险靠事前核查,不靠事后找人。原车主背景问清楚,保险记录拉一遍看有无二压痕迹,车商和经手人的来路弄明白,假手续的车直接放弃。这几步花不了几天,能挡掉大部分麻烦。
2026年大众宝来抵押车近 90 天市场行情
- 近 90 天大众宝来 车系在售/成交 20 台
- 近 90 天均价 3.03 万,价格区间 1.5 万 ~ 4.4 万
本站大众宝来近期在售/成交参考
| 年份 | 里程 | 售价 |
|---|---|---|
| 2019 年 | 11.4 万 km | 1.99 万 |
| 2023 年 | 2.6 万 km | 3.5 万 |
| 2019 年 | 4 万 km | 2.5 万 |
| 2020 年 | 9.2 万 km | 3.2 万 |
| 2026 年 | 0.5 万 km | 3.8 万 |
