登记证抵押那一页,债权人栏位是有讲究的
大本也就是机动车登记证书,翻到抵押登记那一页,债权人写谁很关键。银行做的车贷,这里会写明某某商业银行某某支行;厂家金融的车,会写清楚是哪家汽车金融公司。只有“抵押”两个字,后面既无银行名也无厂家金融名,基本能判断这车当初是抵押给小贷公司或私人资方,走的是民间抵押那条路。按行规来说,这类车的债权链条最容易断,因为它从一开始就没在正规征信体系里跑。
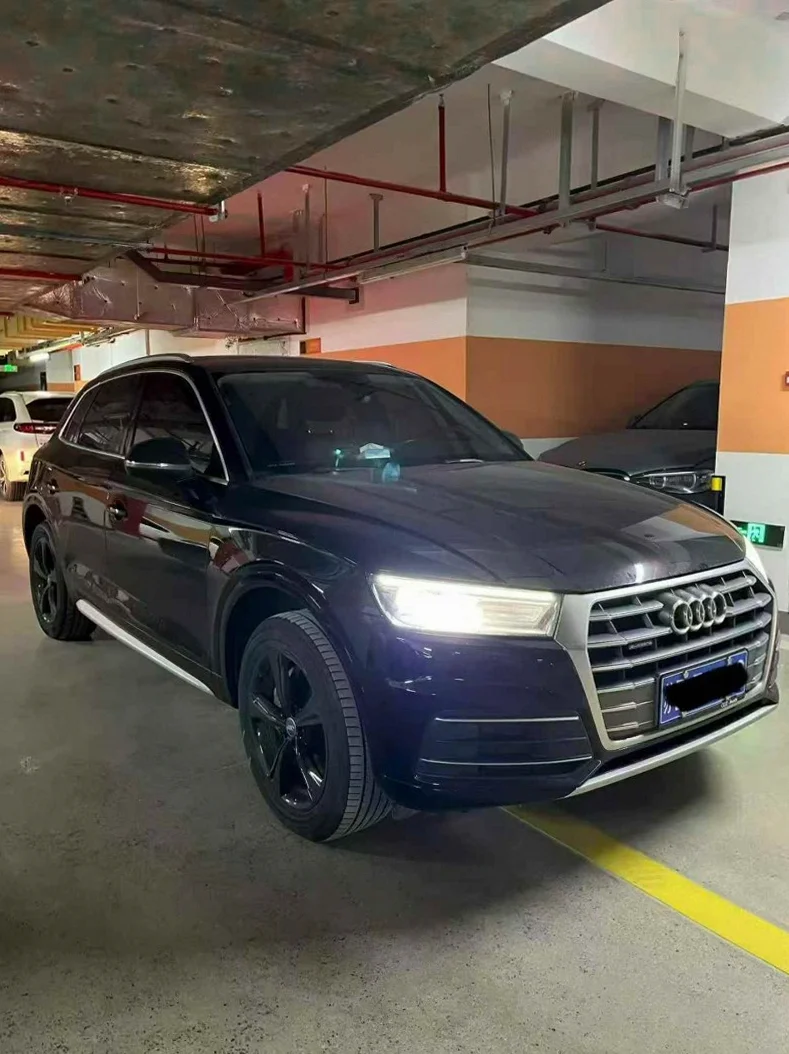
信息不透明的麻烦是实打实的。银行抵押的车,结清后能拿到结清证明,登记证可以正常解押;小贷公司的车,解押常常卡在原车主身上,人找不到了,账也说不清。做这行的都明白,看一台抵押车先看债权人写的是谁,优先级排在车况前面。
一台2019年的奥迪Q5半价车,把来源问题摆到了台面上
去年在苏州,一位买家看中一台2019年的奥迪Q5,表显6.8万公里,车商报的价比同年份行情低了将近4万。车子内外都很整,卖方反复强调是“全款带大本”,大本也确实拿得出来。买家翻到抵押登记页,上面只印着“抵押”,债权人那一栏是空的。
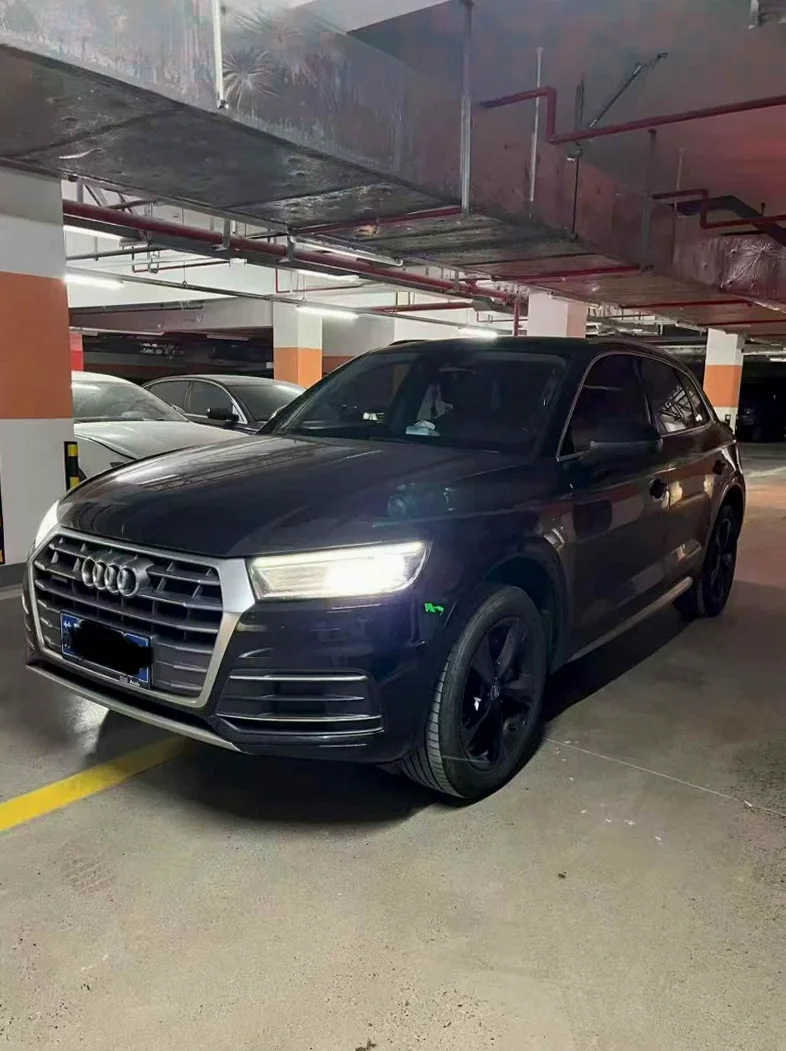
接着问三件套——抵押合同、人车合影、转账记录。对方只拿出一份合同,转账记录是私人账户转私人账户,金额和合同对不上。后来托人打听,这台Q5当年在小贷公司做的抵押,车主还了不到一年就断供,车被资方转手卖出来,车上还留着两个GPS没拆净。买家最后没要,虽说便宜,来源这条线说不清,往后解押、年检、保险都可能卡住。遇到过几次类似情况,问题几乎都出在债权人栏位含糊这一步。
⚠️ 抵押登记页债权人栏空白或只写“抵押”,不等于车子没有债务,往往是债务不在正规体系里,查起来更难。
看来源的几个实用动作
债权人写着银行或厂家金融的,风险相对可控;只写“抵押”两个字的,多留一道心。把大本、三件套、结清证明摆一起对,名字、金额、时间能对上再谈价。来源说不清的车,价格再低也没必要碰。
2026年奥迪Q5抵押车近 90 天市场行情
- 近 90 天奥迪Q5 车系在售/成交 92 台
- 近 90 天均价 10.25 万,价格区间 1.2 万 ~ 375 万
本站奥迪Q5近期在售/成交参考
| 年份 | 里程 | 售价 |
|---|---|---|
| 2017 年 | 14.4 万 km | 3.9 万 |
| 2020 年 | 9.3 万 km | 4.8 万 |
| 2018 年 | 12.6 万 km | 3.5 万 |
| 2021 年 | 7.9 万 km | 7.9 万 |
| 2020 年 | 9.4 万 km | 5.5 万 |
