丢车率的差距,根子在债权链长短
抵押车能不能安稳开,说到底看这台车背后还站着几个能主张权利的人。带大本指的是机动车登记证书随车走,银行贷款已经结清,原车主把车质押出去换钱,债权关系相对单一,这类车统计下来的丢车率只有1%左右。反过来,走小贷公司、民间抵押的车,原车主往往多头借贷,一台车押给三家,每家都想把车弄回去,丢车率能到50%。厂家金融和其他银行渠道的车大约24%,工商银行的约25%,卡在中间位置。按行业惯例,这个差距不是运气问题,是债权链长度决定的,每多一手抵押,就多一个能定位、能上门的人。
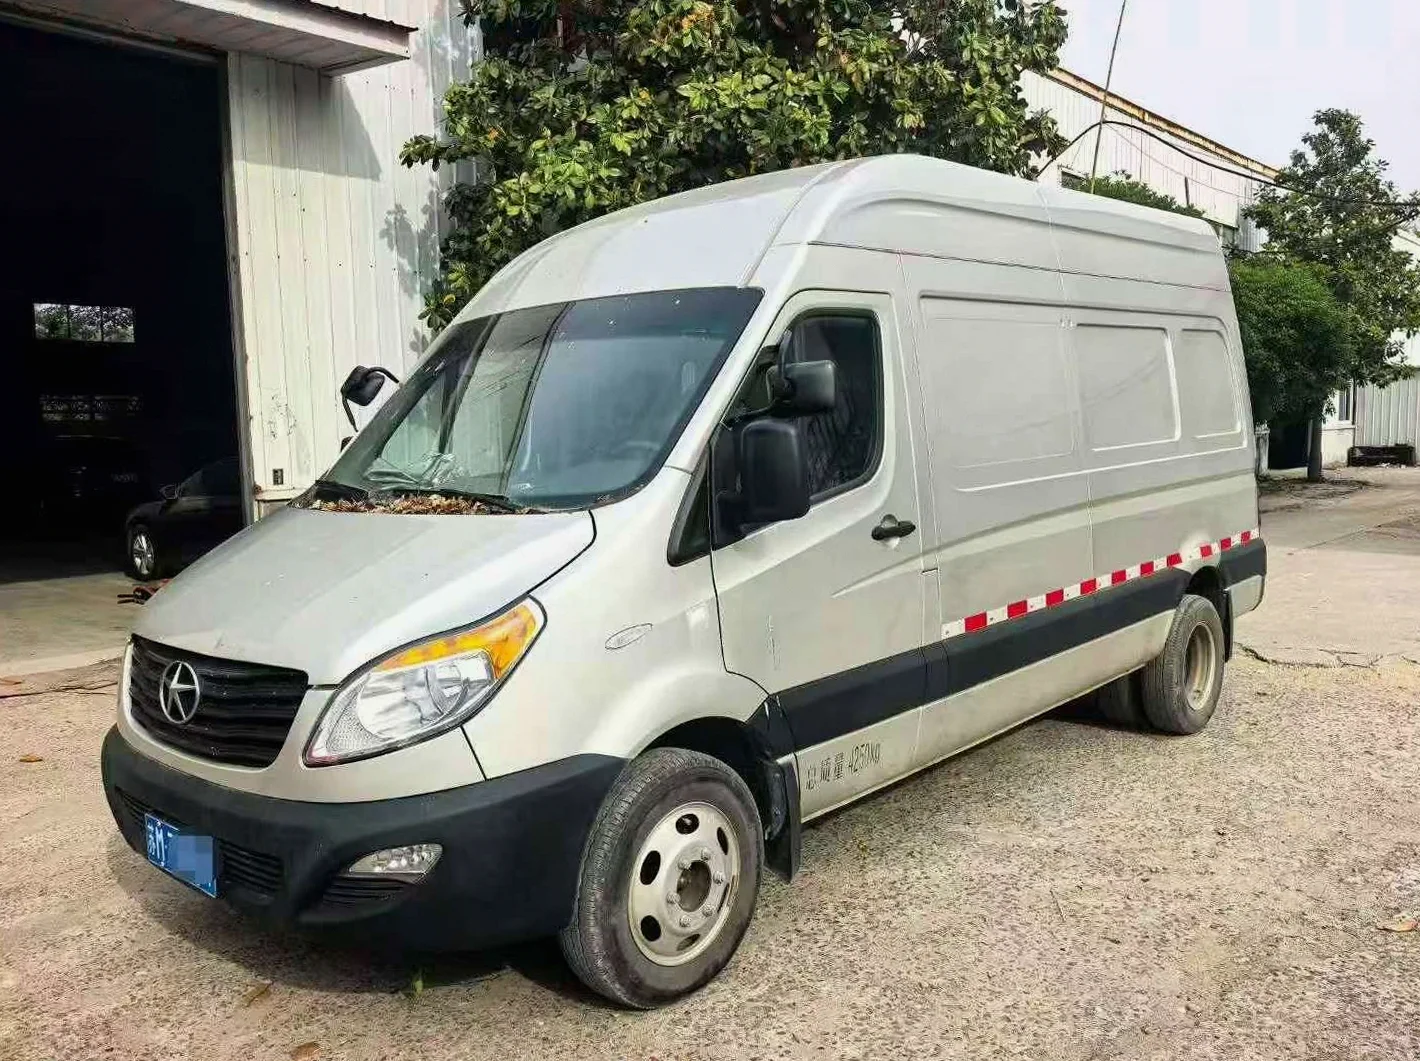
2024年江淮星锐债权转让车那台车,问题出在手续上
天津一位买家在2024年10月看中一台2024年的江淮星锐,表显一万多公里,报价比同年份行情低了两万多。卖家口头说是全款结清,可要看大本的时候,对方讲大本还压在银行没取回来,手上只有一份抵押合同和几笔转账记录,人车合影还是事后补拍的。老车商一般看到这种组合就会停手:三件套凑齐了形式,却证明不了上一手是谁。这台车后来被查出在小贷公司还挂着一笔没结清的质押,车开回天津两个多月,就有人拿着材料上门找车,最后车被拖走,钱只追回一部分。
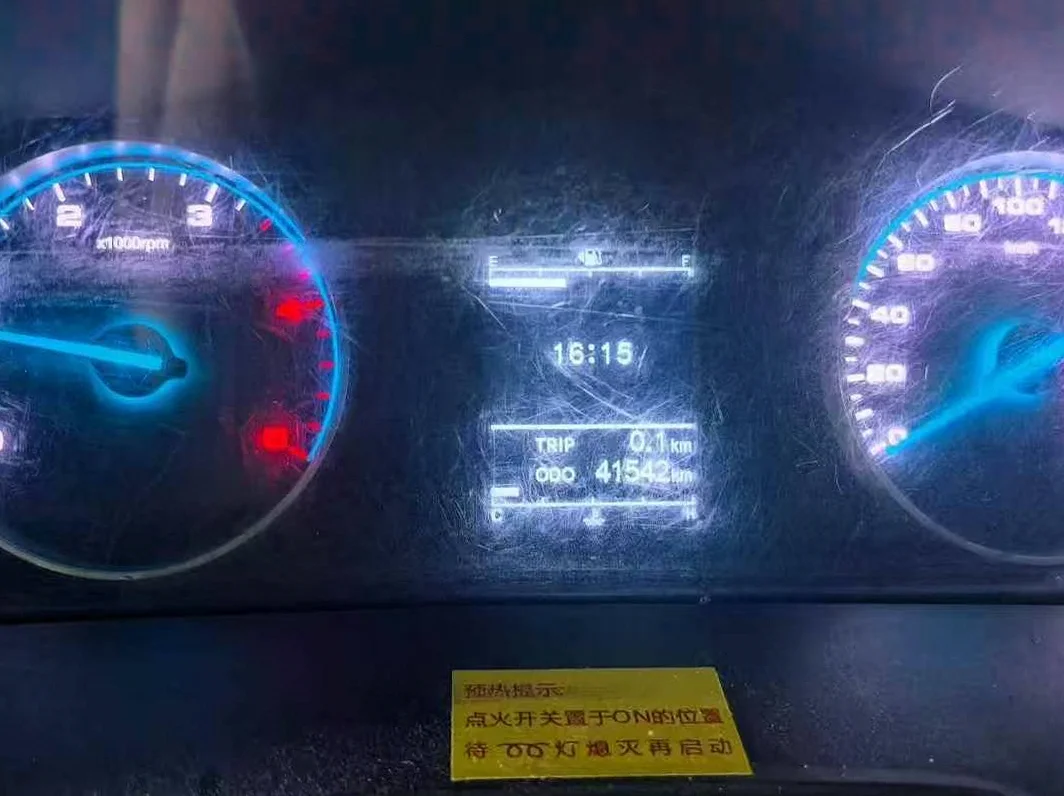
⚠️ 提示:没有大本、只有民间抵押合同的车,即便三件套齐全,也只能证明当前这一手债权,证明不了它上游还欠着谁。
挑车顺序和核验动作
排序记牢:带大本优先,其次是厂家金融和银行系,小贷公司的车能绕就绕。落到动作上三件事——大本和结清证明看原件;抵押合同、人车合影、转账记录上的人名对得上;提车前做一次完整GPS排查。价格明显低于行情的,多半在某个环节欠着账。
2026年江淮抵押车近 90 天市场行情
- 近 90 天江淮 品牌在售/成交 15 台
- 近 90 天均价 3.4 万,价格区间 1.88 万 ~ 4.9 万
本站江淮星锐近期在售/成交参考
| 年份 | 里程 | 售价 |
|---|---|---|
| 2025 年 | 1 万 km | 4.9 万 |
| 2023 年 | 4.4 万 km | 4.1 万 |
| 2024 年 | 4 万 km | 4.2 万 |
| 2024 年 | 4 万 km | 4.5 万 |
| 2022 年 | 6.5 万 km | 3.9 万 |
