抵押车类型分清楚,才能避开大坑
抵押车按债权来源和车辆状态,主要分小贷公司车、银行车、厂家金融车、全款大本车、大本分期车。按行规来说,小贷公司车和厂家金融车风险相对偏高,因为债权链可能不完整,而且容易有GPS残留。银行车和全款大本车权属清晰,风险可控。大本分期车则要确认分期是否还清,否则可能被银行收回。不同类型的车,价格和安全性差异很大,买之前一定要让车商讲清楚属于哪一类,别光图便宜。
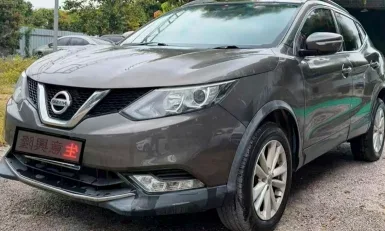
一个中山车友的日产逍客债权转让车经历,把类型踩了个遍
去年10月,一位中山的朋友想买台二手抵押车当家用,看中一辆2018年的日产逍客,表显6万公里,标价5.3万。车商说是“银行车”,全款带大本,听着挺靠谱。但这位朋友多了个心眼,找了懂行的老车商帮忙查。一查发现,这台车其实是先做了银行按揭,后又去小贷公司押了绿本,属于“民间二次抵押”——说白了就是车主的征信烂了,多头借贷,车已经被两家机构同时盯上。老车商跟他说,这种车就算买了,也随时可能被小贷公司派人拖走,因为小贷公司手里有原始抵押合同。后来他放弃了这台,换了台2019年的丰田卡罗拉,确认是厂家金融的结清车,转账记录和人车合影齐全,目前开了半年没出问题。做这行的都明白,抵押车类型越简单越好,碰见“大本压过两次”的,基本上就是雷。
总结建议:买抵押车前先确认三点
说到底,买抵押车就是买债权,债权越干净风险越低。建议先确认属于哪类:
- 全款带大本且只有一次银行抵押的,最优。
- 厂家金融结清车要看到结清证明原件。
- 小贷公司车和多次抵押车,除非价格极低且有把握拆完GPS,否则别碰。
⚠️ 不管哪种类型,拿到车后第一时间做全车GPS查杀,并加装自己的暗锁,能大大降低被复位风险。
2026年丰田卡罗拉抵押车近 90 天市场行情
- 近 90 天丰田卡罗拉 车系在售/成交 23 台
- 近 90 天均价 3.51 万,价格区间 1.99 万 ~ 6.28 万
近 6 个月丰田卡罗拉价格走势
| 月份 | 均价 | 样本数 | 环比 |
|---|---|---|---|
| 2026-01 | 3.6 万 | 46 | |
| 2026-02 | 3.5 万 | 40 | ↓ 2.8% |
| 2026-03 | 3.5 万 | 42 | → |
本站丰田卡罗拉近期在售/成交参考
| 年份 | 里程 | 售价 |
|---|---|---|
| 2024 年 | 2 万 km | 2 万 |
| 2024 年 | 3.1 万 km | 5.5 万 |
| 2018 年 | 12.7 万 km | 1.99 万 |
| 2017 年 | 8 万 km | 2.15 万 |
| 2020 年 | 9.9 万 km | 3.1 万 |