全款带大本抵押车不能过户?原车主失联是主因

法务顾问团队 2026年05月23日 185 次阅读
简要回答

为什么全款带大本的抵押车就是过不了户?很多准备买抵押车的朋友,看到“全款带大本”几个字就觉得跟正常二手车没区别,以为可以直接过户。但做这行的都明白,全款带大本的车照样过不了户,原因主要卡在原车主身上。说白了,车管所过户需要原车主本人到场,或者有公证过的委托书。

本文要点速览

  • 为什么全款带大本的抵押车就是过不了户?
  • 原车主不配合和金融公司扣大本,到底卡在哪里?
  • 购买全款带大本抵押车的几点实在建议
  • 2026年宝马7系抵押车近 90 天市场行情
  • 本站宝马7系近期在售/成交参考

为什么全款带大本的抵押车就是过不了户?

很多准备买抵押车的朋友,看到“全款带大本”几个字就觉得跟正常二手车没区别,以为可以直接过户。但做这行的都明白,全款带大本的车照样过不了户,原因主要卡在原车主身上。说白了,车管所过户需要原车主本人到场,或者有公证过的委托书。原车主一旦逾期被金融公司收车,人可能早就跑路了,根本找不到人配合。济南有位买家,2023年看中一台2018年的宝马7系债权转让车,里程8万公里,报价25万,三件齐全,大本也在手上。交了钱去车管所,系统显示车辆状态锁定,必须原车主到场解押。可原车主半年前就断供失联,金融公司早就把车拿走卖掉债权了。这台车到现在还在原车主名下,买家只能当债权车开,没法过户。
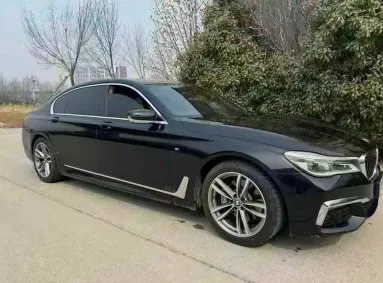
2018年宝马7系抵押车外观实拍

原车主不配合和金融公司扣大本,到底卡在哪里?

全款带大本只说明银行贷款已经结清,但车辆的所有权登记还是原车主。要过户,必须原车主带着身份证和登记证书去车管所签字。如果原车主是因为逾期被金融公司强制收车,通常都不会签代购货协议(即同意将车过户给第三方的协议),金融公司怕原车主事后找麻烦,更不会把大本主动交给下家。按行规来说,金融公司会扣着大本,把车当债权资产处理,买家拿到手的只是债权转让合同和车辆使用权。就像济南那台宝马7系,原车主逾期后电话打不通,金融公司也没法让他配合过户,大本就一直锁在公司保险柜里。买家找金融公司要,对方明确说不给,怕原车主哪天冒出来说车辆被盗,反而惹上官司。这种情况下,车子即使状态正常、没有查封,也永远办不了过户。还有一些车虽然全款带大本,但已经被法院查封了,这种查封车连债权转让都受限,风险更大。说到底,全款带大本只能证明贷款还清了,不能证明车主愿意配合过户,这是两个完全不同的概念。
宝马7系抵押车内饰实拍

购买全款带大本抵押车的几点实在建议

首先,别指望能过户。买这种车就是冲着便宜和车况来的,用途是日常代步,不是投资。重点检查三件套(抵押合同、人车合影、转账记录)是否完整,确认债权链条清晰。其次,查一下车辆是否被查封,可以花几十块找第三方平台查个出险和违章记录,看看有没有法院冻结。最后,建议找有信誉的商家买,不要跟个人私下交易。签合同时写清楚债权转让细节,最好能拿到金融公司出具的结清证明。如果原车主失联,这台车的使用权就是最大的价值,别纠结在过户上。

⚠️ 全款带大本不代表能过户,买车前务必核实原车主状态和车辆是否有查封,别光看大本就觉得稳妥。

2026年宝马7系抵押车近 90 天市场行情

  • 近 90 天宝马7系 车系在售/成交 69 台
  • 近 90 天均价 11.78 万,价格区间 2.4 万 ~ 118.8 万

本站宝马7系近期在售/成交参考

年份里程售价
2014 年18.8 万 km3.9 万
2021 年8.2 万 km16.4 万
2024 年2.7 万 km26.8 万
2017 年14.2 万 km8.4 万
2023 年3 万 km3.5 万
宝马7系抵押车

本站宝马7系抵押车

近 90 天在售/成交:69 台

近 90 天均价:11.78 万

→ 查看全部 69 台宝马7系

查看本月抵押车市场深度报告(本站独家) →

#抵押车 #全款带大本 #不能过户 #原车主失联 #金融公司 #债权车 #宝马7系

相关问答

(6条)
158****9838 2026-05-24 15:25

什么是抵押车的一抵公司?

车辆评估师 官方 2026-05-25 23:25

一抵公司是指车辆大本(机动车登记证书)被抵押的机构。如果车辆抵押给银行,银行就是一抵公司;如果抵押给小贷或厂家金融,相应机构就是一抵公司。简单说,就是车管所抵押登记上显示的第一个债权人。

171****8976 2026-05-25 16:27

抵押车开了四年还会丢吗?

车辆评估师 官方 2026-05-26 06:27

会丢。抵押车风险长期存在,即使使用多年,一旦被小贷公司或相关方通过技术手段(如车牌识别)定位,就可能被拖走。风险不随时间完全消除。

156****7051 2026-05-26 08:07

抵押车的主要风险是什么?

风控研究组 官方 2026-05-27 04:07

主要风险是车辆可能被原车主或债权人(如“收车大哥”)扣回。他们可能将车转卖获利,而非归还给买家,导致买家钱车两空。

157****3613 2026-06-05 10:30

全款结清带大本的车还需做安保吗?

法务顾问团队 官方 2026-06-06 04:30

建议拆定位做安保。主要预防三类人:1. 原车主(可能不懂法或恶意偷回);2. 车辆历史上有过其他债权方(如做过抵押贷款,对方可能仍有债权并掌握定位);3. 普通小偷。虽然概率小,但为安全起见应做安保。

189****0534 2026-06-13 10:15

低价抵押车为何更危险?

法务顾问团队 官方 2026-06-14 07:15

低价可能涉及未清偿债务或高价值车辆,吸引偷车团伙联合行动,利益驱动下盗窃风险极高。 详细了解请参阅《低价抵押车为何更危险?》

135****3372 2026-06-15 16:28

抵押车有三件套就安全吗?

安全用车专栏 官方 2026-06-17 02:28

不安全。三件套仅证明来源合法。车辆安全的关键在于原车主是否结清按揭贷款。若车主贷款逾期,贷款公司有权收车,这是主要风险。