两种安全系数高的抵押车类型
抵押车市场里,安全系数高的一共就两类。第一类是五万左右、全款结清且带大本的车型。贷款公司已经拿到结清证明,不会再派人去拖车;原车主如果私自拖走,属于违法,成本也很高,基本没人干这种事。第二类是原始抵押在正规厂家金融公司的车,比如福特金融、现代金融,这些机构主营业务是放贷,不是回收车辆,一般不会主动拖车。但要注意避开带“租赁”字样的金融公司,比如丰田租赁,这类机构的业务模式更激进,拖车概率高得多。
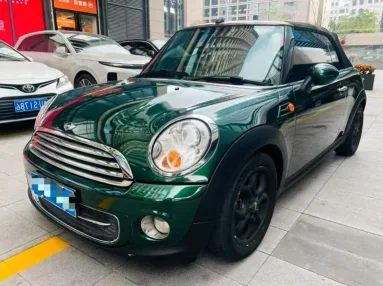
深圳一位车主的MINICooper背户车经历
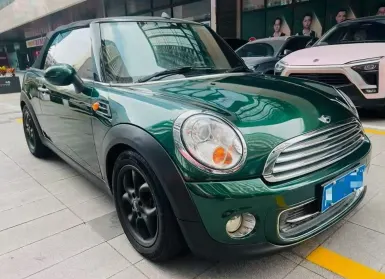
去年深圳一位朋友看中了一台2015年的MINICooper,跑了七万多公里,车况不错。中介报价五万二,明确说是全款结清带大本的,三件套(抵押合同、人车合影、转账记录)齐全。他当时也担心抵押车不安全,但仔细查了这台车的抵押状态,发现确实没有任何未结清的贷款,大本也拿到手了。买回来后开了大半年,又去查了一次GPS,只拆掉一个原厂定位器,没有额外的跟踪设备。至今一年多,车子正常年检、买保险,从没出过拖车纠纷。这位朋友总结说,选对类型比价格低更重要,五六万的全款带大本车,贷款公司早就结案了,根本没人惦记。
总结:认准两类车,避开租赁金融
买抵押车想安全,就盯住两条路:要么找全款结清带大本的,价格多在五六万上下;要么选原始抵押在正厂金融(非租赁)的,虽然没有大本,但正规金融机构不搞灰色拖车。反过来,看到“租赁”“融资租赁”抵押的,价格再便宜也别碰。另外,无论选哪种,都要核对三件套里债权链条是否连续,最好去车管所查一下车辆状态,确认不是查封车或事故车。做好这些功课,抵押车也能开得踏实。
2026年丰田抵押车近 90 天市场行情
- 近 90 天丰田 品牌在售/成交 440 台
- 近 90 天均价 8.71 万,价格区间 1.5 万 ~ 120.5 万
本站丰田近期在售/成交参考
| 年份 | 里程 | 售价 |
|---|---|---|
| 2016 年 | 11 万 km | 6.8 万 |
| 2014 年 | 19.4 万 km | 2.4 万 |
| 2012 年 | 22.4 万 km | 5.8 万 |
| 2021 年 | 7.7 万 km | 19.78 万 |
| 2020 年 | 9.7 万 km | 6.5 万 |
