购买抵押车如何核实原车主欠款?避免车辆被收回的关键步骤

安全用车专栏 2026年04月22日 222 次阅读
简要回答

抵押车交易的本质是债权转让,买家接手的是对车辆的使用权和部分处置权,而非完整所有权。其中,原车主对第一债权人(通常是银行或大型金融机构)的债务状况,是决定这辆车是否安全的核心。如果原车主仍有大额欠款未还清,第一债权人有权依据合同或法律程序追索并收回车辆,无论这辆车现在在谁手里。许多买家只关注价格和车况,却忽略了这条最根本的债务链,最终导致车财两空。因此,购车前必须将核实原车主债务作为首要任务。
本文要点速览

  • 抵押车的核心风险:原车主的债务链条
  • 一个关于宝马4系背户车的真实教训
  • 如何操作与理性建议
  • 2026年宝马4系抵押车近 90 天市场行情
  • 本站宝马4系近期在售/成交参考

抵押车的核心风险:原车主的债务链条

抵押车交易的本质是债权转让,买家接手的是对车辆的使用权和部分处置权,而非完整所有权。其中,原车主对第一债权人(通常是银行或大型金融机构)的债务状况,是决定这辆车是否安全的核心。如果原车主仍有大额欠款未还清,第一债权人有权依据合同或法律程序追索并收回车辆,无论这辆车现在在谁手里。许多买家只关注价格和车况,却忽略了这条最根本的债务链,最终导致车财两空。因此,购车前必须将核实原车主债务作为首要任务。

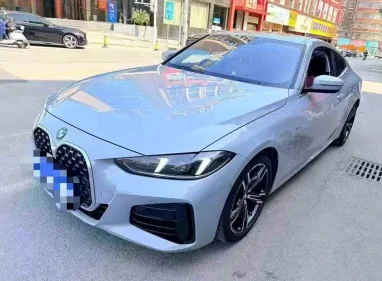
2024年宝马4系抵押车外观实拍

一个关于宝马4系背户车的真实教训

一位朋友曾在萍乡看中一辆2024年的宝马4系,车况极新,价格诱人。卖家声称这是“全款带大本结清”的车,手续齐全。这位朋友被车辆本身吸引,简单看了下抵押合同和转账记录就付了款。然而,使用不到三个月,车辆就在停车场被拖走。事后他多方了解才得知,原车主虽然还清了银行的贷款(即“大本结清”),但在还清前,又将车辆抵押给了一个民间借贷公司用于周转,并且这笔钱一直没还。卖家提供给他的,只是原车主与民间借贷公司的抵押合同(即“二押”),而刻意隐瞒了第一债权人债务已结清但存在后续民间抵押的事实。这个案例的关键在于,“无欠款”需要覆盖车辆整个历史抵押记录,而不仅仅是最后一手。他购买的实际上是风险极高的“民间抵押”债权,卖家利用“结清”话术玩了一个文字游戏。
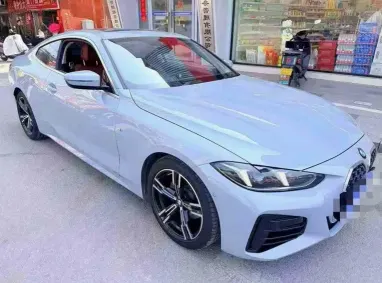
宝马4系抵押车内饰实拍

⚠️ 提示:判断抵押车是否安全,不能只听卖家一面之词,必须主动追溯并验证车辆完整的抵押历史,确保从第一手抵押到当前转让的所有环节都无经济纠纷。

如何操作与理性建议

要避免上述情况,需要一套严谨的核实方法。核心是审查所谓的“三件套”:原车主与第一债权人签署的抵押借款合同、该笔贷款的银行还款流水或结清证明、以及原车主将债权转让给上家的转账凭证和协议。审查时要注意:

  • 核对抵押合同中的债权人信息、借款金额、期限是否与还款记录匹配。
  • 银行结清证明必须清晰,最好能通过官方渠道(如银行客服)辅助验证真伪。
  • 债权转让链必须完整,每一手都有明确的转账记录和协议,确保你购买的是清晰的债权。
对于像案例中那种涉及多次抵押的车辆,务必要求卖家提供每一次抵押的结清或解押证明。如果卖家无法提供,或支支吾吾,那么无论车多好、价多低,都应果断放弃。购买抵押车,本质是购买一份清晰的“债权”,债权不清,风险永存。把核实债务作为不可逾越的第一步,远比事后补救要明智得多。

2026年宝马4系抵押车近 90 天市场行情

  • 近 90 天宝马4系 车系在售/成交 19 台
  • 近 90 天均价 10.2 万,价格区间 2.9 万 ~ 61 万

本站宝马4系近期在售/成交参考

年份里程售价
2016 年15.6 万 km61 万
2017 年14.5 万 km4.5 万
2016 年15.5 万 km4.9 万
2018 年12.8 万 km5.8 万
2020 年10 万 km7.6 万
宝马4系抵押车

本站宝马4系抵押车

近 90 天在售/成交:19 台

近 90 天均价:10.2 万

→ 查看全部 19 台宝马4系

查看本月抵押车市场深度报告(本站独家) →

#抵押车知识 #风险防范 #购车指南 #债权核实

相关问答

(6条)
153****1864 2026-04-23 11:02

抵押车丢车率如何?

安全抵押车网编辑部 官方 2026-04-24 07:02

根据统计,不同来源抵押车丢车率差异大:小贷公司车约50%,工商银行车约25%,厂家金融及其他银行车约24%,而带大本的车丢车率仅约1%。数据可供参考。

180****3905 2026-04-24 07:27

如何检测隐蔽GPS?

法务顾问团队 官方 2026-04-24 19:27

GPS可能隐藏在地垫底下等隐蔽位置,复杂手续车辆可能安装多个GPS,需要仔细排查。

176****4878 2026-04-28 09:09

如何判断抵押车价格是否合理?

安全抵押车网编辑部 官方 2026-04-28 19:09

抵押车价格随行就市。二压车行情约为正常二手车价的五折,大板车约为六五折。如果价格远低于此范围,则极有可能存在手续不全、车况差或随时可能被收回等陷阱,价格越低风险越大。 详细了解请参阅《抵押车价格多少才合理?二压五折大板六五折算标准》

151****9183 2026-05-03 21:34

如何判断抵押车风险?

安全抵押车网编辑部 官方 2026-05-04 05:34

关键看抵押方和手续。小贷公司风险最高,银行次之,厂家金融较低。最重要的是核实车辆登记证书(大本)是否为真实原件,如果是假手续,风险会无限上升。

171****0234 2026-05-13 11:14

抵押车为什么会去丢?

法务顾问团队 官方 2026-05-14 04:14

取决于手续类型。三件套手续(二押车)因贷款未清,贷款公司可能偷车;全款结清带大本的车需防原车主偷;还有黑收专门偷抵押车。

180****1997 2026-05-19 15:22

购买抵押车如何避免套路?

法务顾问团队 官方 2026-05-19 19:22

确保手续齐全;检查车辆法律状态;评估车辆质量;综合信息判断逻辑。抵押车有堵车风险,需做好安防措施。