抵押车盗抢险的理赔困境
在抵押车交易中,不少买家会考虑为车辆购买一份盗抢险,试图给自己一份保障。然而,这种想法往往与保险公司的理赔逻辑存在根本冲突。抵押车因其特殊的债权属性,一旦发生“丢失”,保险公司会启动一套严格的审核流程,而购车者几乎很难满足其理赔条件。核心问题在于,抵押车的“丢失”绝大多数情况下被界定为经济纠纷,而非纯粹的刑事盗抢。
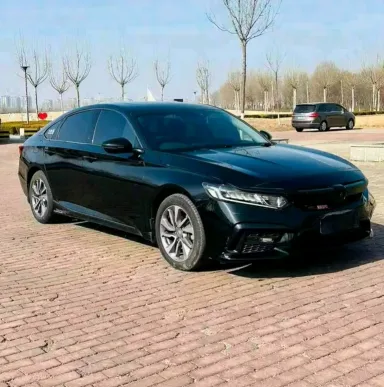
⚠️ 提示:购买抵押车后,车辆所有权并未转移至买家名下,保险公司承保和理赔的对象是车辆登记的所有权人或第一抵押权人。
一个关于本田英诗派背户车的真实教训
一位在淄博的买家,看中了一台2019年的本田英诗派。车况不错,价格也远低于市场价,卖家承诺手续齐全,是“全款带大本”的抵押车。为了图个安心,这位买家在提车后,特意以自己的名义为这辆英诗派购买了一份全险,其中就包含了盗抢险。他以为,万一车丢了,至少还有保险兜底。几个月后的一天,车辆在停车场不翼而飞。他立即报警,并向保险公司报案。警方初步了解情况后,认为这很可能涉及原车主与抵押公司或其它债权人的经济纠纷,难以作为刑事案件立案。没有警方的立案证明,保险公司的理赔流程根本无法启动。后来经过多方打听,他得知车辆确实是被另一家民间抵押公司的人开走了,对方手持与原车主签订的抵押合同和借款协议。这件事最终成了一场耗时耗力的经济纠纷,而他购买的盗抢险,自始至终没有发挥任何作用。
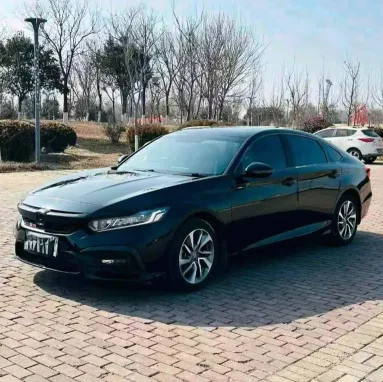
这个案例清晰地揭示了抵押车盗抢险形同虚设的原因。保险公司理赔通常有三个雷打不动的前提:一是需要公安机关出具的立案通知书,且车辆处于“下落不明”状态超过一定期限(通常为60-90天);二是车辆丢失必须属于“全车被盗窃、被抢劫、被抢夺”的范畴。然而,抵押车被原债权人或其它权益方开走,在法律上通常被认定为民事上的“侵占”或“实现抵押权”,而非刑事犯罪,因此警方很难刑事立案。三是即便在极特殊情况下获得理赔,保险金也会支付给保单载明的“第一受益人”,即车辆登记的所有权人或抵押权人,而非实际支付保费和车款的买家。
更务实的安全策略
既然依赖保险行不通,购买抵押车就应该把风险防范做在前面。与其花钱购买无效的盗抢险,不如将精力和资金投入到更有效的措施上。
- 彻底排查GPS:提车前,务必找专业机构对车辆进行全面的GPS检测和拆除,包括常电线和暗藏设备,这是防止车辆被定位拖走的基础。
- 核实债权文件:仔细审查所谓的“三件套”(抵押合同、借款凭证、人车合影),尝试理清债权债务关系,优先选择债权清晰的“全款结清”或“银行抵押”车辆,远离债权复杂的民间抵押或查封车。
- 加强物理防护:可以考虑加装暗锁、方向盘锁或更换车辆关键锁芯,增加他人开走车辆的难度。
- 管理使用习惯:避免在固定地点长时间停放,车辆手续复印件随时携带,以备不时之需。
理解抵押车盗抢险的局限性,是理性购车的第一步。真正的安全来自于对车辆来源的审慎核查和事前的物理防范,而非事后寄托于一纸难以兑现的保险合约。
2026年本田英诗派抵押车近 90 天市场行情
- 近 90 天本田英诗派 车系在售/成交 25 台
- 近 90 天均价 4.94 万,价格区间 3.8 万 ~ 5.98 万
本站本田英诗派近期在售/成交参考
| 年份 | 里程 | 售价 |
|---|---|---|
| 2023 年 | 4.9 万 km | 4.5 万 |
| 2023 年 | 4.6 万 km | 3.99 万 |
| 2025 年 | 2.1 万 km | 5.5 万 |
| 2024 年 | 3.3 万 km | 4.5 万 |
| 2024 年 | 3.3 万 km | 5.5 万 |
